宇都宮市で実家や土地、空き家、アパートなどを相続し、売却を考え始めたとき、
「売れた金額がそのまま手元に残るの?」
「税金はいくらかかる?」
「仲介手数料や登記費用も必要?」
「親がいくらで買ったかわからない」
と不安になる方は多いのではないでしょうか。
相続不動産を売却するときは、売却価格だけを見るのではなく、
売るためにかかる費用と、売却後にかかる可能性がある税金
まで確認しておくことが大切です。
この記事では、宇都宮市で相続した不動産を売却するときに、どのようなお金がかかるのかをわかりやすく解説します。
売却価格=手元に残る金額ではありません
たとえば相続した実家が2,000万円で売れたとしても、
2,000万円がそのまま手元に残るわけではありません。
売却時には、
- 仲介手数料
- 印紙税
- 登記関係費用
- 測量費
- 解体費
- 残置物処分費
- 譲渡所得に対する税金
などが必要になる場合があります。
どの費用が発生するかは物件によって違います。
そのため、査定を受けるときは、
「いくらで売れそうか」だけでなく「最終的にいくら残りそうか」
まで確認することが大切です。
まずかかる可能性が高いのが仲介手数料です
不動産会社に仲介を依頼して買主を探し、売買契約が成立した場合には、仲介手数料が発生します。
仲介手数料には法律上の上限が定められています。国土交通省が宅地建物取引業者の報酬額の上限を定めており、不動産会社はその上限を超えて請求することはできません。
実際の金額は売却価格などによって変わります。
査定を依頼するときに、
「売れた場合、仲介手数料はいくらになるか」
も一緒に確認しておくと安心です。
売買契約書には印紙税がかかることがあります
不動産を売却すると、売買契約書を作成します。
紙の契約書には、契約金額に応じて印紙税が必要になる場合があります。
現在、不動産の譲渡に関する契約書については一定の軽減措置があり、2027年3月31日までに作成されるものは契約金額に応じた軽減税率が適用されています。
金額自体は売却価格によって異なるため、契約時に確認しましょう。
相続登記がまだなら登記費用も考えておきましょう
相続した不動産を売却する場合、原則として売主となる相続人へ名義を変更しておく必要があります。
相続登記の登録免許税は、原則として課税価格に**0.4%**を乗じて計算します。
また、一定の条件を満たす土地については、2027年3月31日まで登録免許税が免税になる措置もあります。
司法書士へ手続きを依頼する場合は、別途報酬も必要になります。
そのため、
相続登記が済んでいるかどうか
で売却前に必要な費用が変わります。
土地の境界が不明な場合は測量費がかかることもあります
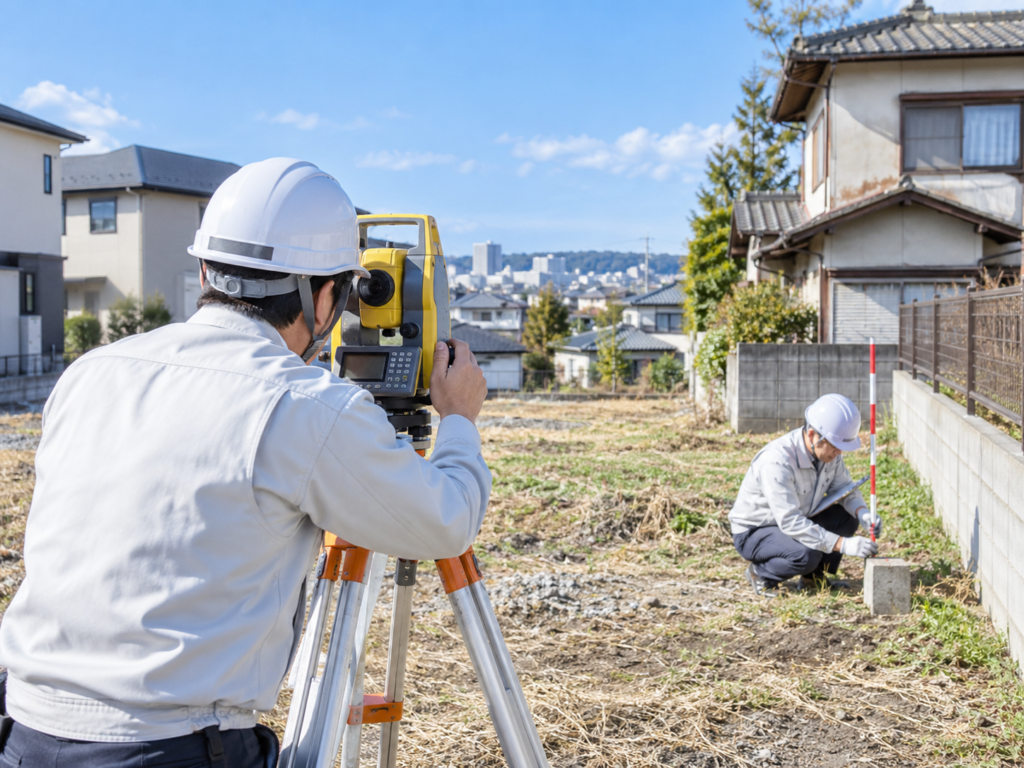
相続した土地では、
「境界標が見当たらない」
「昔の測量図しかない」
「隣地との境界がはっきりしない」
ということがあります。
売却条件によっては、土地家屋調査士などへ依頼して測量を行う場合があります。
特に、
- 古い土地
- 広い土地
- 親の代から長期間所有していた土地
- 隣地との境界があいまいな土地
では、売却前に確認が必要になることがあります。
測量費は土地の広さや形、隣接する土地の数などによって変わるため、一律ではありません。
古い家なら解体費が必要になる場合があります
相続した実家がかなり古い場合、
「更地にして売りましょう」
という売却方法を検討することがあります。
この場合には解体費用がかかります。
ただし、
先に解体するのが必ず得とは限りません。
古家付き土地としてそのまま売却できる場合もありますし、買主側で解体する条件で売れることもあります。
また、建物を解体すると、土地に適用されていた住宅用地の固定資産税等の特例が外れる場合があります。
そのため、解体契約をする前に、
現況のまま売る場合と、更地にする場合の両方を比較する
ことをおすすめします。
家財や残置物の処分費用がかかる場合もあります
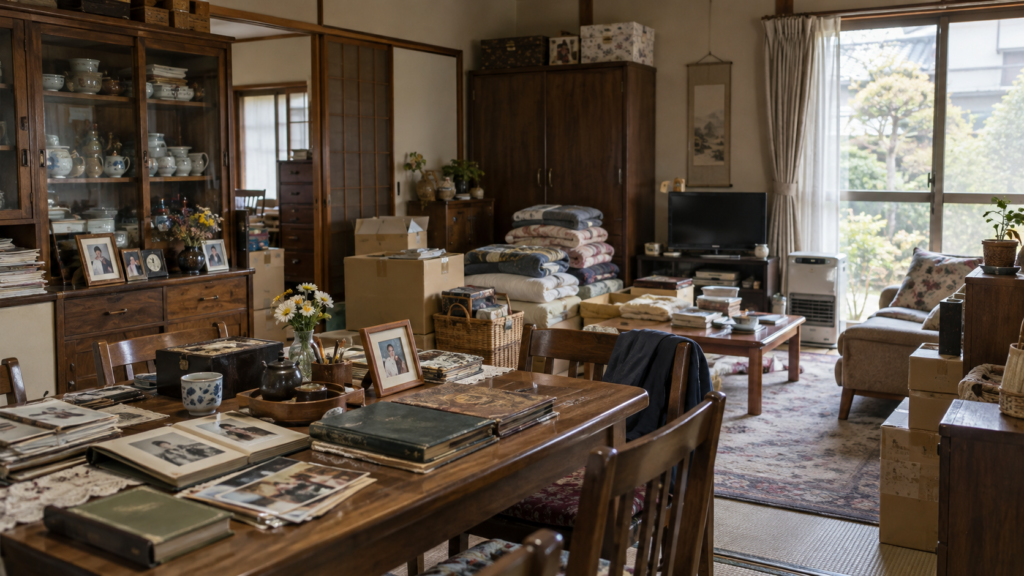
相続した実家では、
家具。
家電。
衣類。
布団。
食器。
アルバム。
物置の荷物。
などが残っていることがあります。
売却方法によっては片付けが必要になり、その場合には処分費用が発生します。
一方で、買取などでは残置物がある状態でも相談できるケースがあります。
ITエステートでも、残置物が多い相続物件について、連携している買取業者と相談しながら売却した事例があります。
そのため、
先に全部片付けてから相談する必要はありません。
売却して利益が出ると「譲渡所得」に税金がかかることがあります
相続した不動産を売却して利益が出た場合、その利益は「譲渡所得」として課税対象になることがあります。
基本的な考え方は、
売却価格 − 取得費 − 譲渡費用
です。
国税庁も、土地や建物の譲渡所得は、売却金額から取得費と譲渡費用を差し引いて計算するとしています。
ここで大切なのは、
売却価格そのものに税金がかかるわけではない
ということです。
利益部分が基準になります。
相続した不動産の「取得費」は親が買ったときの金額を引き継ぎます
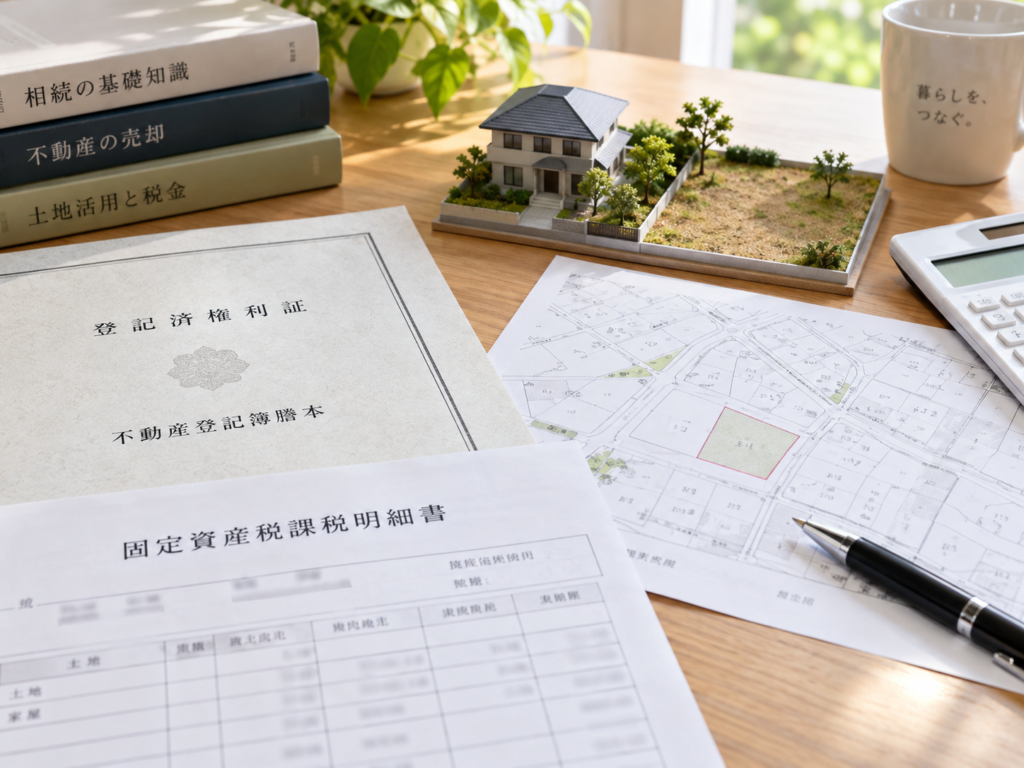
相続した不動産について、
「私は0円で相続したから、取得費は0円?」
と思う方もいます。
そうではありません。
相続した土地や建物の取得費は、原則として被相続人がその不動産を購入したときの購入代金や購入手数料などを引き継いで計算します。
つまり、
親が2,000万円で買った不動産を相続した場合、
相続人が取得費0円で取得した扱いになるわけではありません。
古い実家を相続した場合は、
- 当時の売買契約書
- 建築請負契約書
- 領収書
- 購入時の資料
などが残っていないか探してみましょう。
親がいくらで買ったかわからない場合はどうなる?
数十年前に購入した実家では、
「契約書なんてもうない」
ということも珍しくありません。
取得費が分からない場合などには、売却金額の5%相当額を取得費とする方法があります。
ただし、実際の取得費よりかなり低くなる場合もあり、その結果、譲渡所得が大きく計算される可能性があります。
だからこそ、
古い書類を簡単に捨てない
ことが大切です。
親が買った時期も引き継ぎます
相続した場合、所有期間も相続した日から数えるわけではありません。
国税庁によると、相続した土地・建物は、被相続人が取得した時期を引き継ぎます。
つまり、
親が30年前に買った家を今年相続し、すぐ売却した場合でも、
「今年取得した不動産」
として扱うわけではありません。
譲渡所得税の長期・短期の判定にも関係するため、購入時期が分かる資料も確認しておきましょう。
相続税を払った人には「取得費加算の特例」が使える場合があります
相続税を支払ったうえで、その相続財産を一定期間内に売却した場合、
支払った相続税の一部を取得費に加算できる特例
があります。
国税庁によると、この特例を利用するには、
- 相続や遺贈で財産を取得している
- 相続税が課税されている
- 一定の期限までにその財産を売却している
などの条件があります。
適用できれば、譲渡所得を減らせる可能性があります。
相続税を支払った方は、売却前に税理士などへ確認しておくとよいでしょう。
相続した空き家には3,000万円特別控除が使える場合があります
亡くなった親が住んでいた実家を相続し、その後売却する場合、
一定の条件を満たせば、
譲渡所得から最高3,000万円を控除できる特例
があります。
国税庁によると、対象となる売却期間は2027年12月31日までです。
また、2024年1月1日以後の譲渡で相続人が3人以上の場合には、控除額は1人あたり最高2,000万円となります。
ただし、
建物の建築時期。
亡くなった方の居住状況。
売却価格。
売却時期。
相続後の使用状況。
など、複数の要件があります。
「相続した空き家なら誰でも3,000万円控除」ではありません。
適用できるかは、税務署や税理士へ確認してください。
親が老人ホームに入っていた場合でも対象になることがあります
「亡くなる直前は老人ホームに入っていたから、空き家特例は使えないのでは?」
と思う方もいます。
一定の要件を満たせば、被相続人が老人ホームなどへ入所していた場合でも、以前住んでいた家を対象とできるケースがあります。
宇都宮市の実家を相続し、
親御さんが亡くなる前に施設へ入居していた場合も、
最初から対象外と決めつけず確認してみましょう。
固定資産税も忘れず確認しましょう
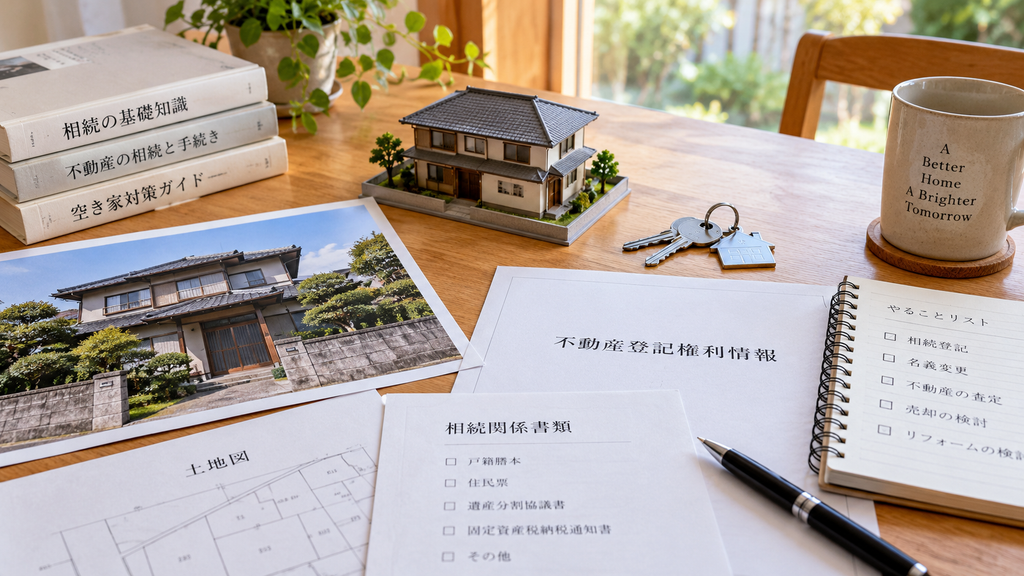
不動産を所有している間は、固定資産税・都市計画税などの負担があります。
宇都宮市でも、固定資産税・都市計画税について、土地・家屋や相続人の申告などの案内を行っています。
相続してから売却まで時間がかかるほど、
その間の税金や管理費用もかかります。
そのため、
「いつ売るか」も費用に影響する
という点は覚えておきましょう。
2,000万円で売れたら、いくら残る?
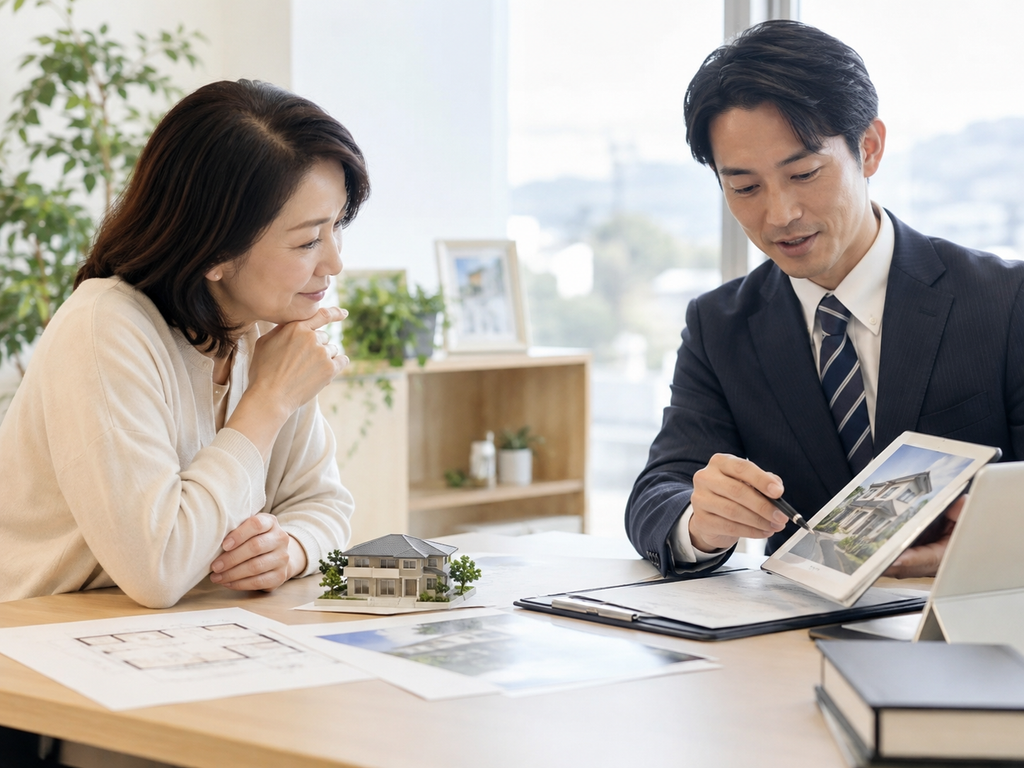
実際の金額は物件によってまったく違います。
たとえば2,000万円で売却できても、
- 仲介手数料
- 登記費用
- 印紙税
- 測量費
- 解体費
- 残置物処分費
などを差し引きます。
さらに、譲渡所得が出れば税金が発生する可能性があります。
反対に、
- 取得費
- 売却にかかった費用
- 各種特例
によって税負担が抑えられることもあります。
だから、
売却価格だけを見て「2,000万円手に入る」と考えない
ことが大切です。
売却前に「手取り額」を試算しましょう
相続不動産の売却を考えるときは、
査定価格だけで判断するのではなく、
概算の手取り額を出す
ことをおすすめします。
たとえば、
査定価格
↓
売却に必要な費用
↓
ローンなどがあれば返済
↓
税金の可能性
↓
概算手取り
という順番で整理します。
そうすると、
「今売るべきか」
「しばらく保有するか」
「解体するべきか」
などを判断しやすくなります。
宇都宮市で相続不動産を売る前に、まず費用まで確認しましょう
相続不動産を売却するとき、
一番気になるのは「いくらで売れるか」かもしれません。
ですが、本当に知りたいのは、
「最終的に自分の手元にいくら残るのか」
ではないでしょうか。
ITエステートでは、宇都宮市を中心に、
- 相続した実家
- 土地
- 空き家
- 古家
- アパート
- 貸家
などのご相談に対応しています。
相続登記がまだ。
購入時の資料がない。
荷物が残っている。
解体するべきかわからない。
兄弟で相続している。
という場合も、まずは現在の状況をお聞かせください。
不動産業界歴36年の宅地建物取引士が専任で担当。
必要に応じて司法書士・税理士・弁護士などと連携しながら、売却までに必要な費用や手続きを整理します。